2026年开局房地产市场观察 销售回暖与投资下滑并存,结构性调整进入深水区

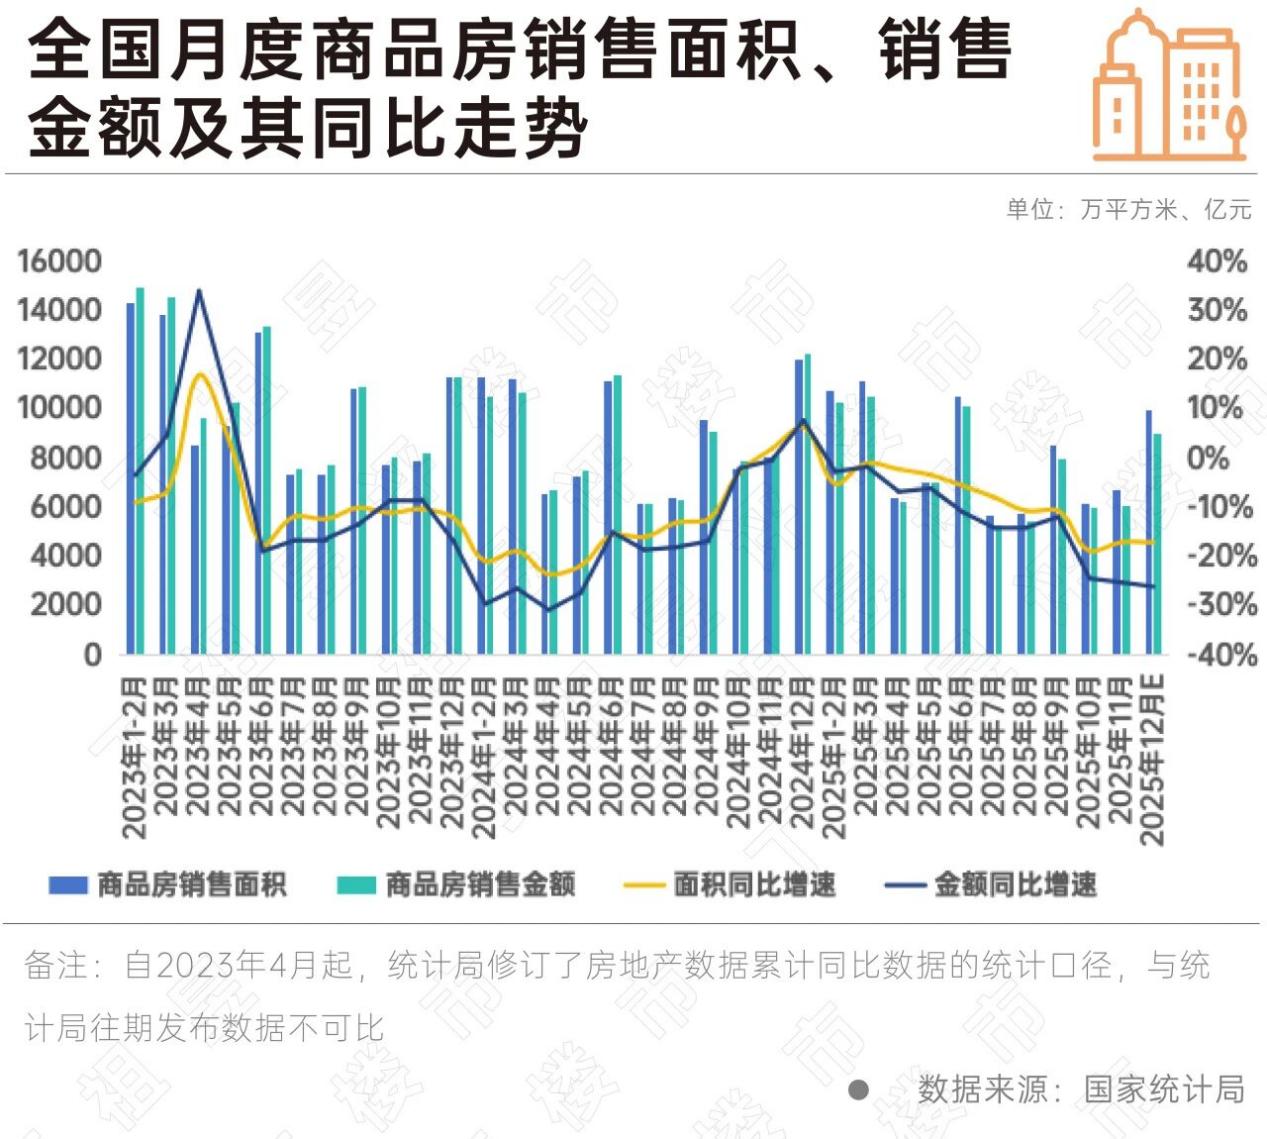
2026年一季度,中国房地产市场呈现出近年来少见的“冰火两重天”格局。一面是商品房销售面积和销售额在经历长达两年的深度调整后出现明显回暖迹象,核心城市成交量率先反弹;另一面则是房地产开发投资增速继续深度下滑,土地市场寒意未消,新开工面积持续低位运行。这种销售端与投资端的显著背离,不仅折射出市场信心的结构性分化,也预示着行业调整正在进入更为复杂的阶段。
一、销售回暖:政策累积效应与需求释放
国家统计局最新数据显示,2026年1—2月,全国商品房销售面积同比增长约3.5%,销售额同比增长约5.2%,这是自2023年下半年以来首次出现的连续两个月正增长。其中,一线城市和部分强二线城市表现尤为突出,二手房成交量同比增幅超过20%,新房去化周期较2025年高点缩短近两个月。
销售回暖的动力来源主要有三方面:一是2025年以来各地持续优化限购、限贷政策,不仅二线城市全面放开,部分一线城市也放宽了非核心区域的购房门槛;二是房贷利率降至历史低位,首套房贷平均利率跌破3%,购房成本显著下降;三是被压抑的刚性和改善性需求在价格调整到位后逐步释放,同时“保交楼”工作深入推进使得期房交付风险有所缓解,购房者预期边际改善。
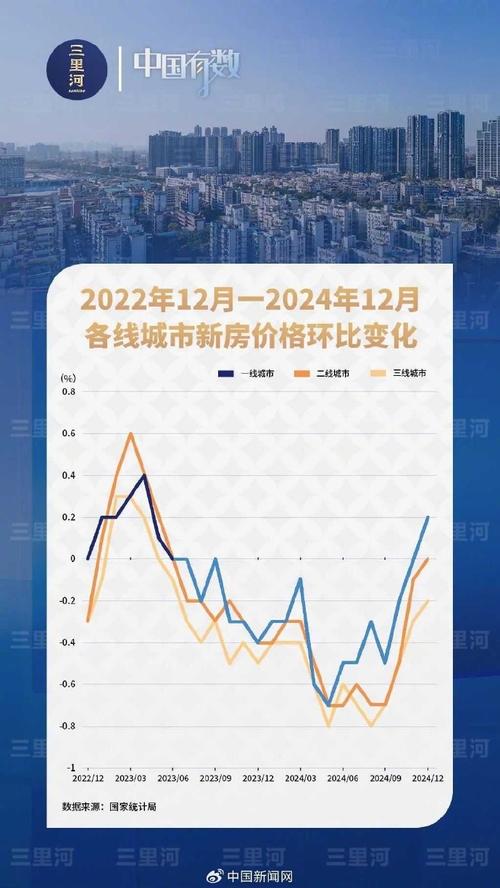
值得注意的是,本轮销售回暖呈现出明显的结构性特征:核心城市热度较高,但广大三四线城市仍面临较大的去化压力,部分城市房价仍在阴跌。整体销售数据的改善更多是由高能级城市拉动,而非全面性复苏。
二、投资继续下滑:房企拿地开工意愿低迷
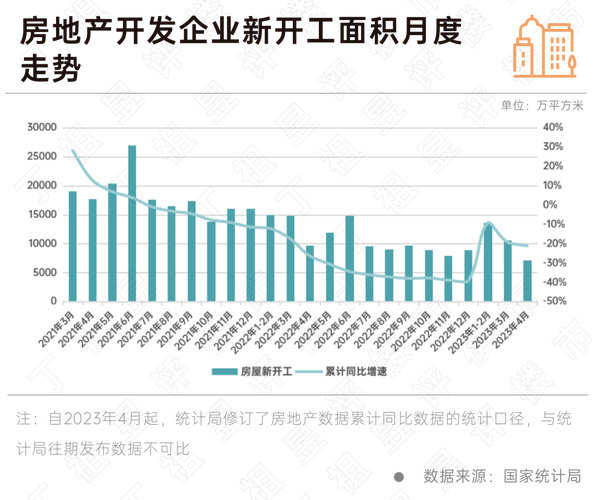
与销售端的暖意形成鲜明对比的是,开发投资端仍在“寒冬”中挣扎。2026年1—2月,全国房地产开发投资额同比下降约8.5%,降幅虽较2025年全年收窄约2个百分点,但绝对水平已连续两年负增长并创下近十年新低。同期,房屋新开工面积同比下降约15%,房屋竣工面积同比下降约10%,土地购置面积同比下降超过20%。
投资持续下滑的根本原因在于房企——尤其是民营房企——的信心和资金链尚未恢复。尽管销售回款有所改善,但房企普遍将回款优先用于偿还债务和保交楼,而非用于新增投资。持续多年的“去杠杆”政策虽已纠偏,但金融机构对房企的风险偏好依然较低,开发贷、信托等融资渠道实质偏紧。在“估值-现金流-价格”的负反馈链条未被彻底打破之前,房企拿地和开工的意愿很难系统性回升。
更值得关注的是,投资下滑的开始向土地财政传导。2026年前两个月,国有土地使用权出让收入同比继续减少约15%,地方政府性基金预算压力加大,进而影响到基础设施投资和公共服务供给能力。
三、销售与投资背离的深层逻辑
销售回暖而投资下滑,这一背离现象并非简单的“时间差”问题,而是房地产市场底层逻辑切换的反映。
第一,行业运行模式已经从“增量扩张”转向“存量消化”。过去房企“拿地—开工—预售—再拿地”的高周转模式难以为继,销售好转不会自动转化为投资反弹。当前的销售回升主要来自积压需求的释放和二手房市场的活跃,新房销售中现房占比升高,对拉动新开工的乘数效应远弱于以往。
第二,市场主体结构发生深刻变化。央企、国企及地方城投成为拿地主力,但其投资行为受政策导向和资产负债表约束,难以完全对冲民营房企的投资缺位。民营房企的信用修复尚需时日,其在投资端的“塌方”短期内难以弥合。
第三,需求端的天花板已经显现。中国城镇居民户均住房套数已超过1.1套,人口总量见顶回落,城镇化进程放缓,新增住房需求中枢趋势性下移。因此,销售回暖更可能是一场“修复性反弹”,而非新一轮上升周期的开启,投资端的调整则可能持续更久。
四、政策展望与市场前景
面对销售回暖与投资下滑并存的复杂局面,政策需要在“防风险”与“稳增长”之间寻求新的平衡。
短期来看,进一步巩固销售回暖态势至关重要。一方面,应继续因城施策优化限制性政策,清理不合理门槛;另一方面,可通过下调存量房贷利率、发放购房补贴、扩大公积金支持力度等方式,降低购房者负担,释放合理需求。
中期来看,破解投资持续下滑需要从供需两端发力。供给端,应加快出清暴雷房企的资产负债风险,推动行业并购重组,恢复金融机构对优质房企的 normal 化融资支持。需求端,可通过收购存量商品房用作保障性住房、推进城中村改造和“平急两用”公共基础设施建设,创造新增投资需求,对冲市场化投资的萎缩。
更为根本的是,房地产行业需要完成从“经济增长引擎”向“民生保障基石”的角色转变。销售端的回暖是市场自我修复的第一步,但无论是企业还是政策制定者,都应当摒弃对旧周期“V型反转”的幻想,主动适应总量峰值后、结构化发展的新常态。
站上2026年的春天回望,房地产市场仍在寻找再平衡的支点。销售回暖值得欣慰,但投资下滑的趋势若长期化,将对宏观经济增长、地方财政和金融稳定构成深远挑战。如何实现“销售回暖”到“投资企稳”的传导,如何让政策效应从“防风险”深入到“促转型”,将考验决策者的智慧与勇气。可以判断,房地产市场的真正企稳,不会出现在销售数据的短期波动之中,而必将孕育于行业新模式、新均衡的立柱架梁之上。
如若转载,请注明出处:http://www.lyfcjykf.com/product/16.html
更新时间:2026-10-26 08:39:00