2024楼市观察 高空置率下的市场拐点何在?

2024年,中国房地产市场仍在深度调整中前行。一边是政策端持续释放利好,从降首付、降利率到全面取消限购,力度前所未有;另一边却是商品房销售面积与销售额同比继续下滑,多地二手房挂牌量激增,部分城市新区夜间亮灯率不足三成。高空置率如同一面镜子,映照出供需关系的根本性转变,也让市场各方反复追问:拐点究竟在哪里?
一、销售数据背后的结构性分化
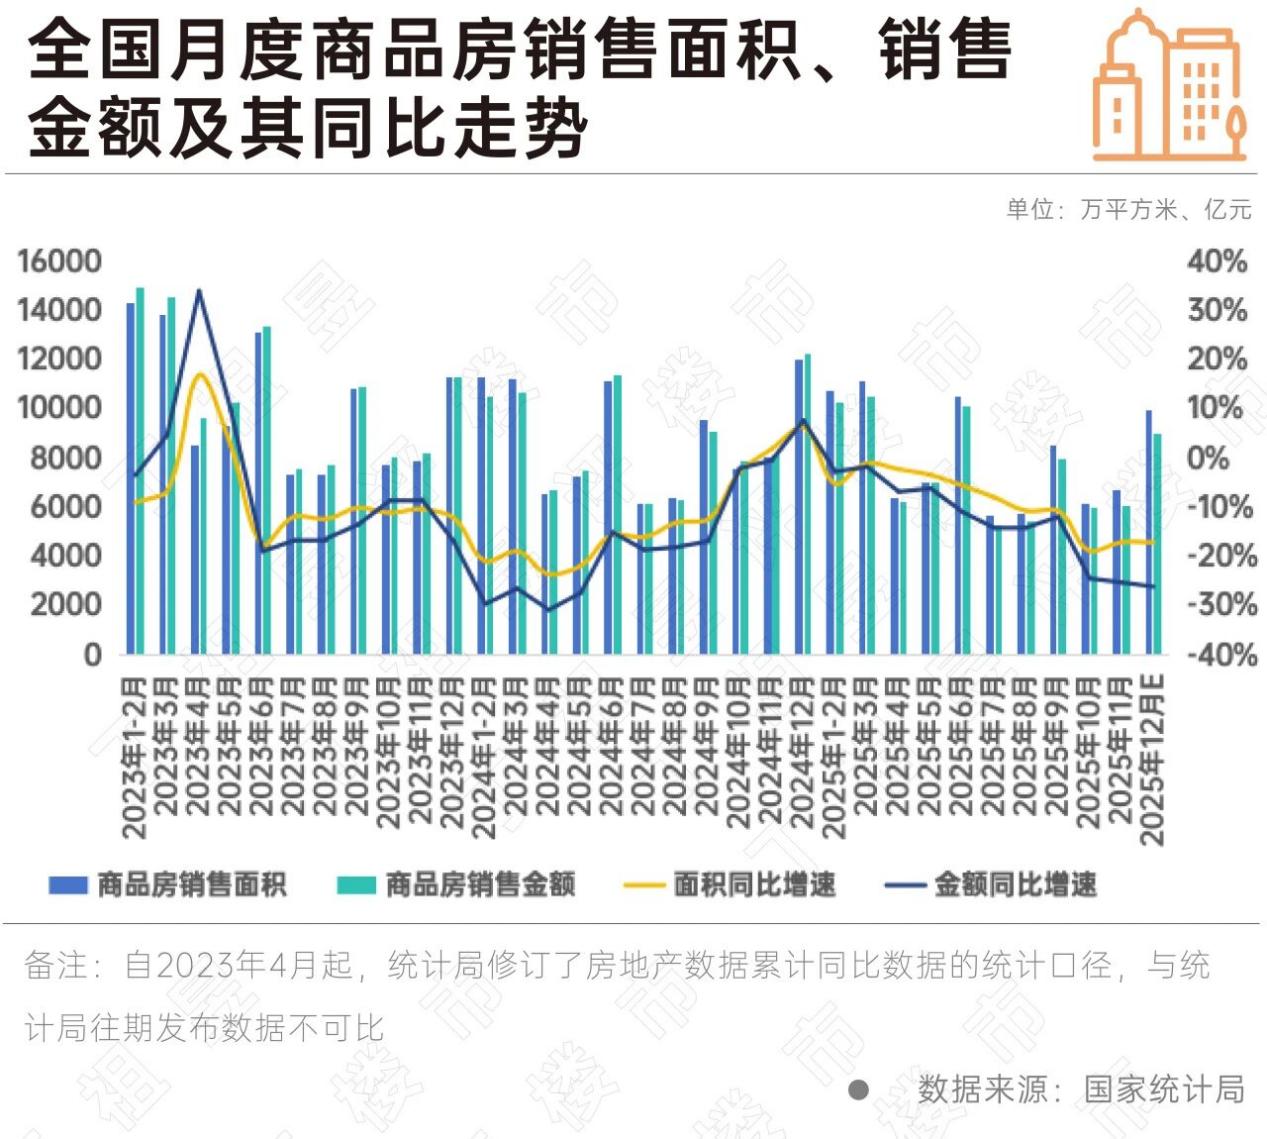
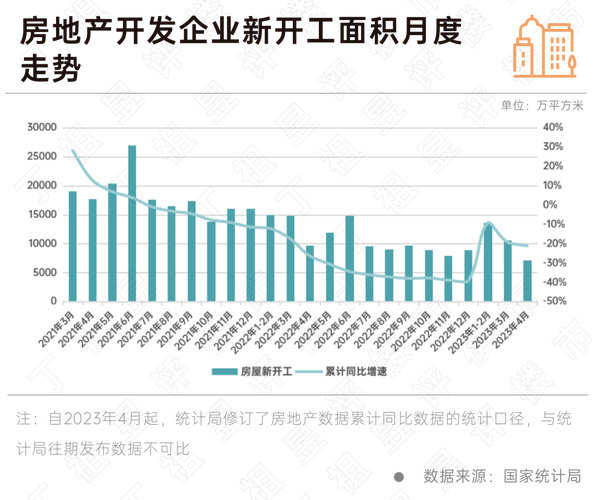
国家统计局数据显示,2024年1—8月,全国商品房销售面积同比下降约18%,销售额下降约23%。若剔除2023年一季度积压需求释放造成的基数影响,实际降温幅度更为显著。但这并非全局性的“一刀切”下跌。核心城市与三四线城市、优质改善盘与远郊刚需盘之间的分化愈发剧烈。
在北京、上海、杭州等城市,总价千万级的高端改善项目仍能实现“日光”,触发积分排序;而同一城市远郊板块的刚需盘,即便降价两成,去化周期仍超过30个月。商品房销售正在从“普涨普跌”转向“结构性行情”,这恰恰是市场走向成熟的痛苦蜕变。
二、高空置率的双重来源与真实含义
当前的高空置率由两部分构成。一是新建商品住宅的显性库存。易居研究院数据显示,2024年8月百城新建商品住宅存销比达到26.5个月,创下历史新高,其中三四线城市接近40个月。这意味着即使不再新开工,现有库存也需要三年多才能消化完毕。
二是早已售出但长期无人居住的隐性空置。西南财经大学此前的调查报告显示,2017年城镇住房空置率已达21.4%,此后官方未再更新。据民间机构估算,部分三四线城市因棚改货币化安置而大量建设的安置房与投资性购房,空置率可能超过30%。高空置率不仅压抑了租金回报率,更抽走了房价预期的最后支撑——当一套房既难出租又难转手,其金融属性便急剧退潮。
三、拐点的信号:从“政策底”到“市场底”有多远?
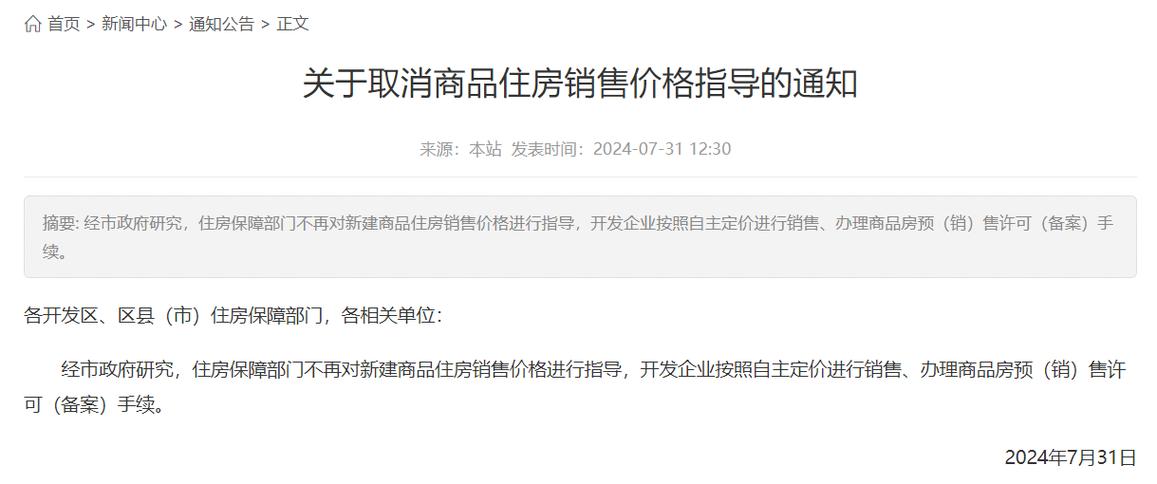
2024年政策转向的力度是空前的。5月17日,央行设立3000亿元保障性住房再贷款,支持地方国企收购存量商品房用作配售型或配租型保障房;随后中央政治局会议首次提出“消化存量房产和优化增量住房”。这些举措标志着调控思路从“抑制需求”彻底转向“去库存”。
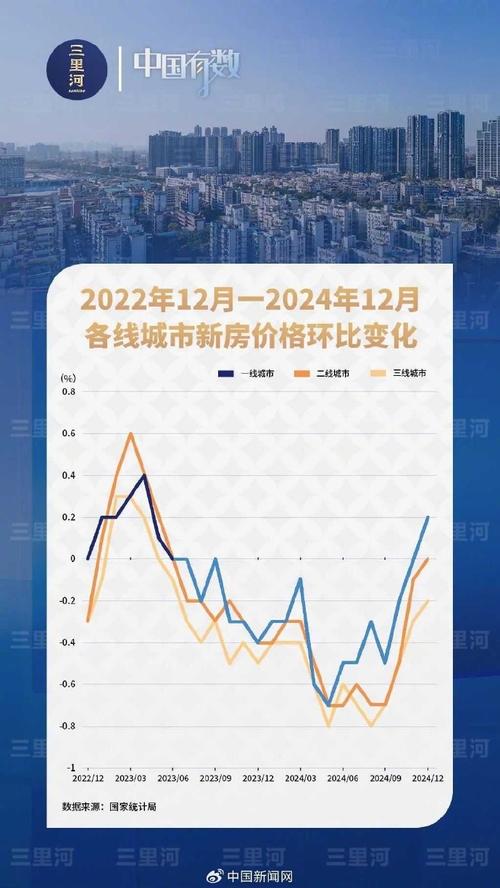
但政策底不等于市场底。真正的拐点至少需满足三个条件:其一,商品房销售面积的同比降幅收窄至5%以内并持续三个月以上,形成趋势性企稳;其二,租金回报率与十年期国债收益率之差显著缩小,让持有房产具有合理的财务基础;其三,空置率不再继续攀升,二手房挂牌量出现实质性下降。从2024年三季度的数据看,一线城市二手房成交量已现回暖迹象,但价格仍在下探,整体市场距离拐点尚有距离。
四、商品房销售模式的裂变
拐点的出现,也取决于销售模式本身的变革。往日“买地—开工—预售—再买地”的高周转循环已然失效。2024年,越来越多城市推行现房销售试点,购房者对期房的不信任达到顶峰。未来商品房销售很可能分化为两条主线:一是核心地段的改善型现房,以品质和稀缺性定价,回归制造业逻辑;二是政府收储的保障房,通过再贷款工具实现闭环运营,与商品房市场形成双轨制。
对开发商而言,过去依赖销售回款支撑拿地扩张的时代结束了。收缩投资、聚焦核心城市、加快存量现房去化,成为生存下来的前十强房企的共同选择。而每当这些企业的销售金额降幅收窄至个位数,我们便能更真切地听到市场拐点的脚步声。
高空置率不是一夜之间形成的,其消化也绝非一年半载之功。2024年的楼市,不是在等待某个神奇的政策刺激,而是在经历一场痛苦的再平衡。拐点不会以整体房价反弹的形式宣告到来,而将以内部分化尘埃落定、空置率真正见顶、以及租赁与买卖回归合理收益比例作为隐性标志。率先看清这层逻辑的购房者与房企,才有可能在下半场占得先机。
如若转载,请注明出处:http://www.lyfcjykf.com/product/22.html
更新时间:2026-10-26 18:49:50