2021-2026年中国房地产行业市场供需格局及行业前景展望报告——商品房销售篇

一、引言
2021年至2026年,中国房地产行业经历了自1998年房改以来最为深刻的一轮周期性调整。商品房销售作为行业核心指标,其规模、结构与区域分化直接反映了供需格局的演变。本报告聚焦商品房销售领域,系统梳理2021-2025年市场运行特征,并对2026年及中期前景作出展望。
二、2021-2025年商品房销售市场回顾
(一)销售规模:从历史峰值到深度回落
2021年,全国商品房销售面积达17.94亿平方米、销售额18.19万亿元,均创历史新高。此后市场进入调整期:
- 2022年:销售面积13.58亿平方米,同比下降24.3%;销售额13.33万亿元,同比下降26.7%。
- 2023年:销售面积11.17亿平方米,同比下降8.5%;销售额11.66万亿元,同比下降6.5%,降幅收窄但绝对规模继续下探。
- 2024年:销售面积约9.7亿平方米,同比下降约13%;销售额约9.7万亿元,同比下降约17%。
- 2025年:中性情形下销售面积预计8.5-9.0亿平方米,销售额8.5-9.0万亿元,同比降幅进一步收窄至5%-8%。
2021-2025年商品房销售面积累计回调幅度超过50%,销售额回调幅度约50%,市场从“增量开发”阶段加速向“存量运营”阶段过渡。
(二)销售结构:现房与二手房占比提升
- 现房销售占比上升:受期房交付风险影响,购房者偏好转向现房。2024年现房销售面积占比升至约30%,较2021年的10%左右大幅提升。
- 二手房分流效应增强:部分核心城市二手房成交面积已超过新房,形成“二手替代新房”的结构性变化。
- 改善型需求成主力:90-144平方米户型销售占比提升至55%以上,刚需型产品占比下降。
(三)区域分化:核心城市韧性 vs. 低能级城市承压
- 一线及强二线城市:2024年四季度起在政策松绑带动下,成交量率先企稳,如深圳、杭州、成都等城市二手房成交同比转正。
- 三四线城市:受人口流出、库存高企影响,销售面积同比降幅仍达15%-20%,价格调整压力持续。
- 城市群效应:长三角、粤港澳大湾区、成渝城市群销售恢复速度快于全国平均水平。
(四)价格走势:从普涨到结构性调整
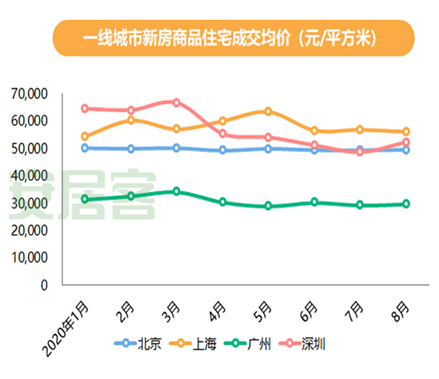
2021年下半年起,70个大中城市新房价格指数环比转负,2022-2024年多数城市房价累计下跌10%-30%。核心城市核心地段价格相对坚挺,远郊及新区价格回调明显。2025年部分核心城市出现价格企稳迹象。
三、供需格局演变分析
(一)需求端:从总量扩张到结构升级
- 人口与城镇化:2021-2025年城镇化率从64.7%升至约67%,增速放缓;新增城镇人口年均约1000万,较2015-2020年年均减少约40%。
- 婚育与家庭结构:结婚登记数下降、出生人口减少,刚性需求趋势性走弱。
- 改善与更新需求:存量住房更新、功能改善、迁移带动改善需求,成为核心支撑。
- 投资需求退出:在“房住不炒”框架下,投资投机需求基本挤出。
(二)供给端:从高周转到控增量、去库存
- 新开工大幅收缩:2024年全国房屋新开工面积约7.4亿平方米,较2021年峰值下降超60%,后续可售供应自然减少。
- 土地供应缩量:2022-2024年百城土地成交面积连续下滑,2024年同比降幅约20%,地方政府供地策略转向“少而精”。
- 库存去化:2025年广义库存去化周期仍处高位,三四线城市尤为突出,政策端推动“收储”与“以购代建”消化存量。
- 房企格局重塑:国企、央企及优质民企市场份额提升,出险房企项目通过并购、代建等方式盘活。
(三)政策端:从收紧到全面宽松
- 2022年以来,限购、限贷、限售等限制性政策在多数城市松绑或取消。
- 首付比例、房贷利率降至历史低位,存量房贷利率下调。
- 2024-2025年推出房地产融资协调机制、“白名单”项目贷款、收储存量商品房等举措。
- 2025年政策主线转向“止跌回稳”,因城施策精准发力。
四、2026年商品房销售前景展望
(一)销售规模预测:降幅收窄,逐步筑底
- 基准情形:2026年全国商品房销售面积8.0-8.5亿平方米,销售额8.0-8.8万亿元,同比下降3%-6%。
- 乐观情形:若政策加码、核心城市回暖扩散,销售面积有望同比持平或微增。
- 悲观情形:若外部冲击加大、居民收入预期进一步走弱,销售面积可能降至7.5亿平方米以下。
销售规模大概率不会回到2021年峰值,但年销售面积中枢将逐步稳定在8-10亿平方米区间,与城镇化新增需求及存量更新需求相匹配。
(二)结构性机会
- 核心城市率先企稳:一线及强二线城市新房、二手房成交有望率先同比转正。
- 改善型产品主导:高品质、好地段、强配套的项目去化率显著优于刚需盘。
- 现房销售趋势延续:政策鼓励现房销售试点,占比继续提升。
- 收储与保障房分流:部分存量商品房转为保障性住房,影响市场化销售数据统计口径。
(三)风险因素
- 居民收入与就业预期修复不及预期;
- 三四线城市库存压力与价格螺旋下行;
- 房企信用风险尚未完全出清,局部项目交付仍有扰动;
- 外部宏观经济与政策环境变化。
五、结论与建议
2021-2025年中国商品房销售市场完成了从“历史峰值”到“深度调整”的周期切换,供需关系发生根本性转变。展望2026年,销售规模降幅将进一步收窄,核心城市与改善型需求成为结构性亮点,但全面复苏仍需政策持续发力与居民信心修复。
对房企:聚焦核心城市、收缩低能级城市布局,提升产品力与现房销售能力,强化现金流管理。
对政策制定者:继续落实“止跌回稳”目标,优化收储机制,降低居民购房成本,防范系统性风险。
对购房者:核心城市优质资产具备中长期配置价值,但需理性评估自身杠杆与收入预期,避免盲目追涨。
中国商品房销售市场正从“高增长”转向“高质量发展”,2026年将是巩固筑底、结构分化的关键一年。
如若转载,请注明出处:http://www.lyfcjykf.com/product/1.html
更新时间:2026-10-26 05:09:57